Skademelding bil: slik melder du skaden
Fra uhellet skjer til pengene er utbetalt: her er hele prosessen for skademelding og skadeoppgjør på bil — steg for steg, og hva du bør passe på underveis.
En bilskade er ubehagelig i seg selv, og blir ikke bedre av at man er usikker på hva man skal gjøre. Den gode nyheten er at prosessen er ganske fast: det finnes en rekkefølge å følge, et skjema å fylle ut, og en måte oppgjøret regnes på. Kjenner du hovedtrekkene på forhånd, blir en stressende situasjon mye enklere å håndtere riktig.
Denne artikkelen er en del av temaet Kjøp, salg og skade, og går gjennom hele forløpet fra skaden skjer til oppgjøret er ferdig: hva du gjør på stedet, hvordan skaden meldes, og hvordan selskapet regner ut hva du får.
På skadestedet
Det aller første er å sikre stedet og personer. Er noen skadet, går det foran alt annet. Deretter, ved sammenstøt med et annet kjøretøy, utveksler partene opplysninger og fyller gjerne ut et felles skademeldingsskjema. Skjemaet skal gi selskapene et mest mulig presist bilde av hva som skjedde — hvilke kjøretøy som var involvert, hvor og hvordan. Fyll det ut så nøyaktig og ærlig som mulig.
Et viktig råd er å ikke ta stilling til skyld på stedet. Det er selskapenes oppgave å vurdere ansvaret ut fra opplysningene i skjemaet og eventuelle andre bevis. Det du bør gjøre, er å dokumentere situasjonen mens den er fersk: noter det du husker, og ta bilder hvis du kan. God dokumentasjon gjør oppgjøret enklere senere.
Å melde skaden
Når du har sikret stedet og notert det viktigste, melder du skaden til forsikringsselskapet ditt. Her gjelder opplysningsplikten: opplysningene du gir må være riktige og fullstendige, for de danner grunnlaget for hele oppgjøret. Uriktige eller mangelfulle opplysninger kan påvirke erstatningen, så det lønner seg å være grundig og ærlig fra start.
Selskapet vil deretter be om den dokumentasjonen de trenger for å behandle kravet. Hvor raskt oppgjøret går, avhenger av skadens omfang og hvor raskt opplysningene er på plass. Selskapet skal behandle kravet innen fristene som følger av forsikringsavtaleloven og vilkårene, og er du usikker på fremdriften, kan du be om en status.
Slik regnes oppgjøret
Selve skadeoppgjøret bygger på flere elementer. Først gjøres en taksering av skaden, som fastslår reparasjonskostnad og bilens verdi. Fra dette trekkes egenandelen din, og i tillegg kan det bli en avkortning dersom du har medvirket til skaden, for eksempel ved uaktsom kjøring eller brudd på sikkerhetsforskrifter. Det som står igjen, er det forsikringen dekker.
Fordi flere faktorer spiller inn samtidig, kan to tilsynelatende like skader ende ulikt. Egenandelen står i avtalen din, mens avkortning bare er aktuelt i bestemte tilfeller. Forbrukerrettet informasjon om dine rettigheter finner du hos Forbrukerrådet, og de generelle rammene følger av forsikringsavtaleloven hos Lovdata.
Når bilen kondemneres
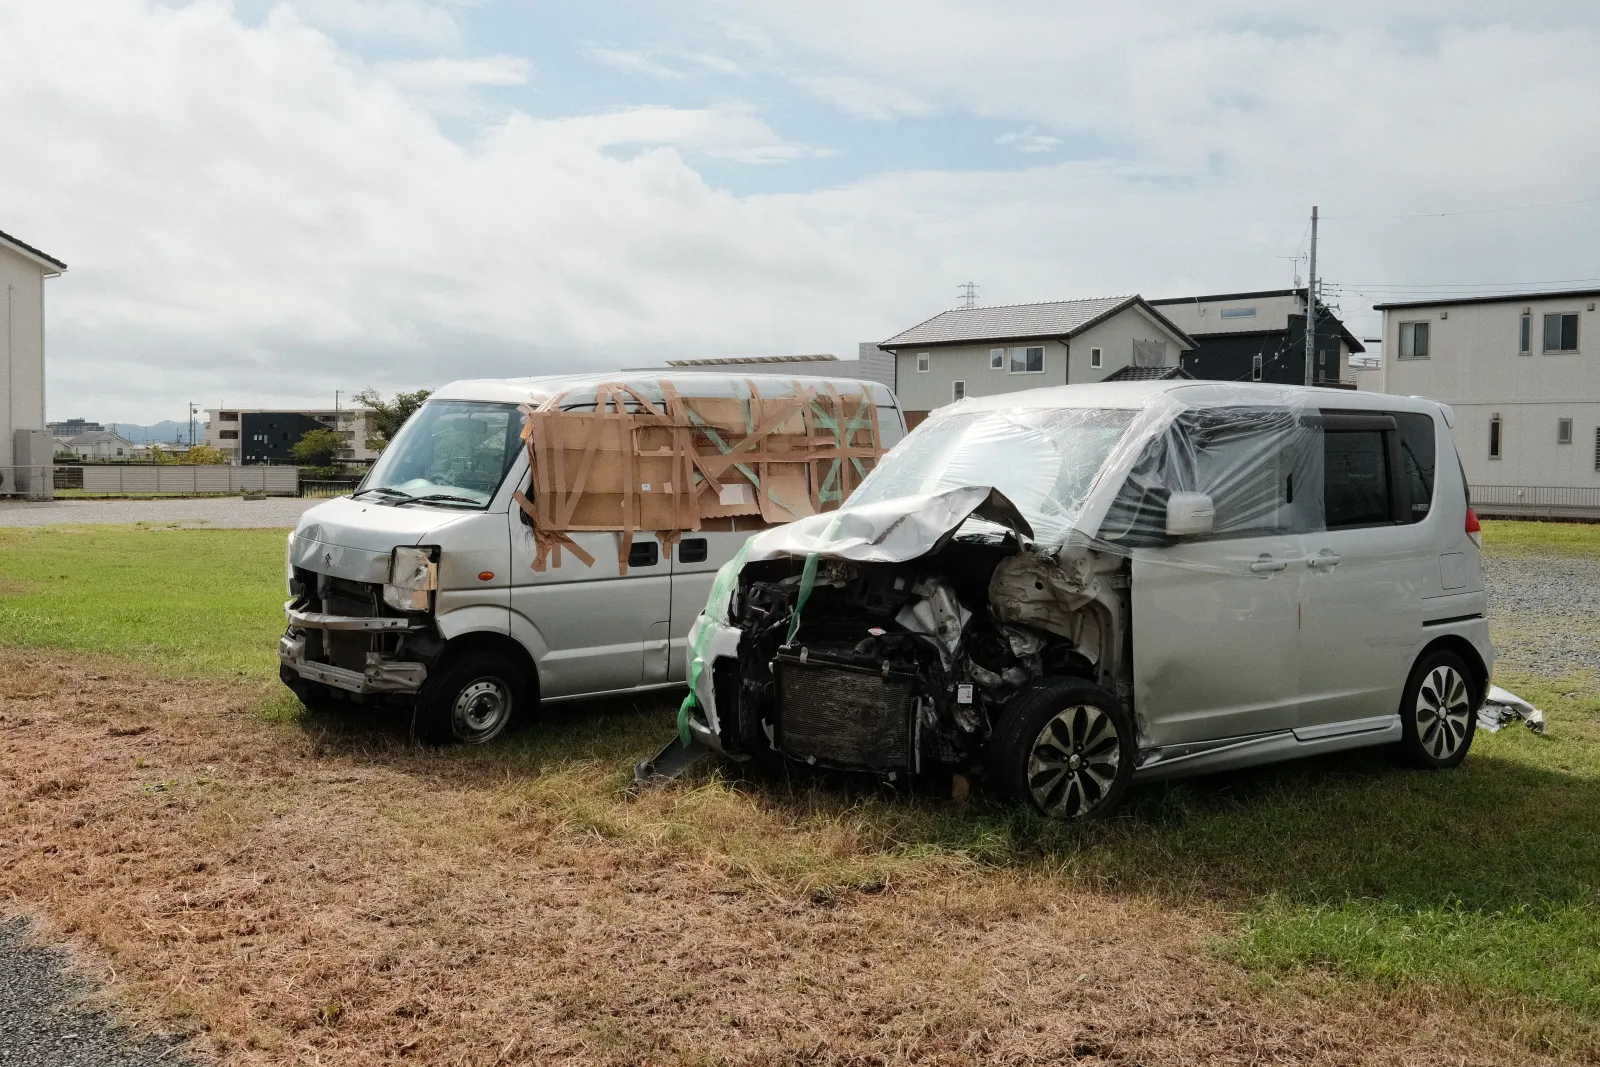
Noen ganger er skaden så omfattende at det ikke lønner seg å reparere. Er reparasjonen dyrere enn bilens verdi, kan bilen bli kondemnert. Da gjør selskapet opp mot bilens verdi på skadetidspunktet i stedet for å betale reparasjonen, med fradrag for egenandel. Grensen for når en bil kondemneres, og hvordan verdien fastsettes, følger av vilkårene.
For deg som eier betyr kondemnering at du får et verdioppgjør i stedet for en reparert bil. Det kan oppleves som mindre enn ventet, fordi oppgjøret tar utgangspunkt i bilens verdi, ikke i hva en tilsvarende ny bil koster. Å kjenne til dette på forhånd gjør det lettere å forstå et eventuelt kondemneringsoppgjør. For hvordan en skade også kan påvirke bonusen din, se pris og bonus, og for helheten om det praktiske, se Kjøp, salg og skade.