Hva dekker ansvarsforsikring på bil?
Ansvar er det ene nivået du ikke kan velge bort. Slik fungerer den lovpålagte bilforsikringen — hva den dekker, hva den ikke dekker, og hvorfor den henger sammen med en statlig avgift.
Ansvarsforsikring er det laveste av de tre nivåene på bilforsikring, og det eneste du er lovpålagt å ha. Der delkasko og kasko er noe du velger ut fra bilens verdi, er ansvar et krav som følger av loven for alle registrerte kjøretøy. Poenget med ansvarsdekningen er ikke å beskytte deg selv eller bilen din, men å sikre at den som blir skadet av kjøretøyet ditt, får erstatning — enten det er en person eller en annen bil.
Denne artikkelen er en del av temaet Dekning på bilforsikring, og går i dybden på det lovpålagte nivået: hva det dekker, hva det ikke dekker, og hvordan det henger sammen med den statlige avgiften som kreves inn gjennom forsikringen.
Hva ansvaret dekker — og ikke dekker
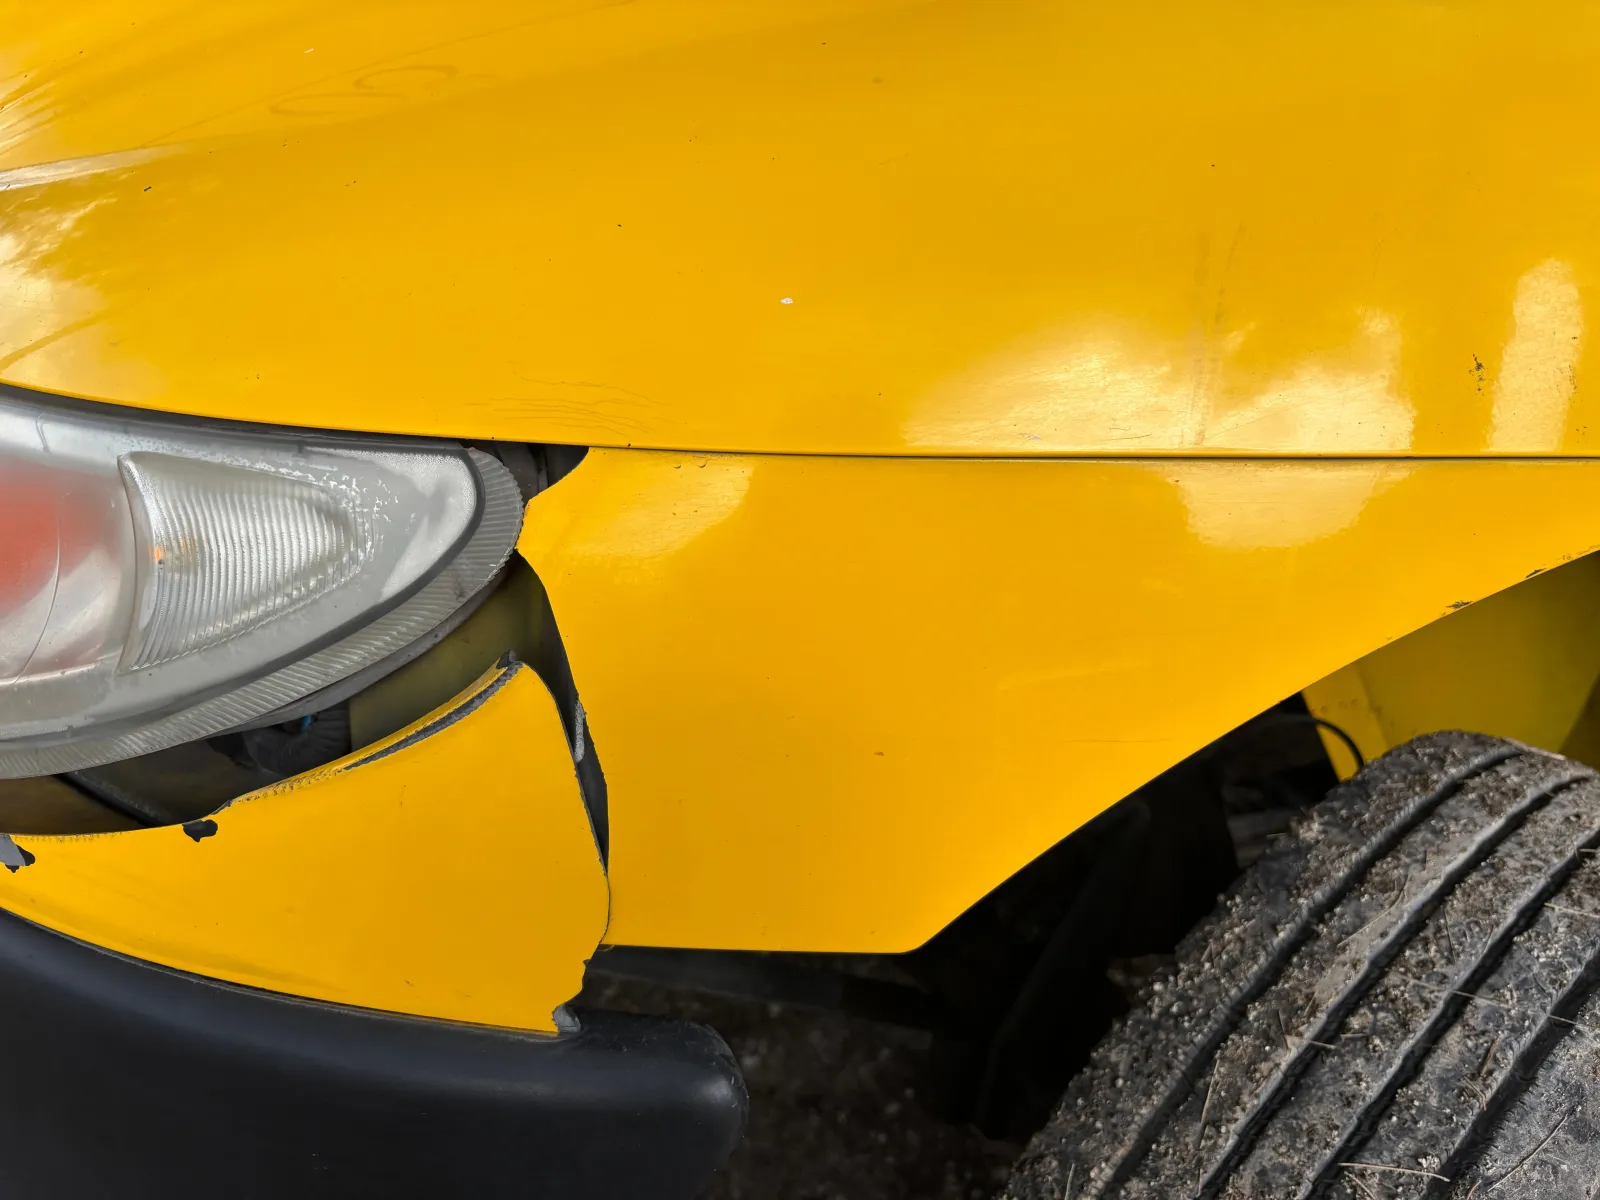
Ansvarsforsikring dekker skade kjøretøyet ditt påfører andre. Det gjelder både personskade — at noen blir fysisk skadet — og tingskade, som at du kolliderer med en annen bil eller kjører på et gjerde. I slike tilfeller er det ansvarsdelen som betaler for motpartens tap. Denne dekningen er grunnen til at loven krever forsikring i det hele tatt: den beskytter tredjeparter mot å stå igjen uten erstatning.
Det ansvaret ikke dekker, er like viktig å forstå: skade på din egen bil. Har du bare ansvar og kjører i grøfta, velter eller får en skade du selv er skyld i, må du dekke reparasjonen selv. Det samme gjelder tyveri og brann, som hører inn under delkasko. Ansvar er altså en dekning rettet utover — mot andre — ikke innover mot ditt eget kjøretøy. Hvem som regnes som sikret under polisen, typisk eier og fører, står i vilkårene.
Kravet følger av bilansvarslova
At ansvarsforsikring er obligatorisk, følger av bilansvarslova. Loven pålegger eiere av registrerte motorvogner å ha ansvarsforsikring, og den regulerer ansvaret for skade som motorvogner gjør. Kravet gjelder så lenge kjøretøyet er registrert — ikke bare når det er i bruk. Setter du bilen bort for en periode uten å bruke den, løper forsikringsplikten videre helt til bilen eventuelt avregistreres.
Loven setter minstekravet, mens vilkårene i avtalen din fyller ut detaljene. For å forstå din egen dekning må du derfor lese både lovens ramme og forsikringsbeviset. Forbrukerrettet informasjon om forsikring finner du hos Forbrukerrådet, som forklarer rettigheter og plikter på et uavhengig grunnlag.
Ansvar og trafikkforsikringsavgift henger sammen
Ansvarsdelen henger tett sammen med trafikkforsikringsavgiften, en statlig avgift som erstattet den gamle årsavgiften. Avgiften kreves ikke lenger inn som en egen regning fra staten, men gjennom ansvarsforsikringen på kjøretøyet. Har bilen gyldig forsikring, betaler du avgiften som en del av forsikringen. Står et registrert kjøretøy derimot uten gyldig ansvarsforsikring, påløper det i stedet et gebyr for hver dag kjøretøyet er uforsikret.
Dette gebyret administreres av Trafikkforsikringsforeningen, som også håndterer erstatning når skade voldes av ukjente eller uforsikrede kjøretøy. Systemet er bygd opp slik at det aldri skal lønne seg å la en bil stå registrert uten forsikring — enten betaler du gjennom forsikringen, eller så påløper gebyret. Vil du sette bilen helt til side, er avregistrering veien å gå, og det hører inn under kjøp, salg og skade.
Ansvar er grunnmuren — resten bygger du på
Ansvar er utgangspunktet som alt annet legger seg oppå. Vil du dekke skade på din egen bil, må du bygge på med delkasko eller kasko, som er gjennomgått i Kasko, delkasko og fullkasko. Der ansvar er et lovkrav du ikke kan velge bort, er påbyggene et valg du tar ut fra bilens verdi og hvor stor risiko du kan bære selv. Uansett hvilket nivå du ender på, ligger ansvarsdelen alltid i bunn — den er den ene delen av bilforsikringen ingen registrert bil kan være uten.
For å forstå helheten i hvordan bilforsikring er bygd opp, og hvordan nivåene forholder seg til hverandre, se hovedsiden om dekning.