Hva er egenandel på bilforsikring?
Egenandelen er beløpet du betaler selv når du har en skade. Slik fungerer den, hvorfor den henger sammen med prisen, og hva du bør tenke på når du setter nivået.
Egenandel er et av de begrepene folk møter oftest på forsikring, men som mange likevel er usikre på. Kort sagt er egenandelen den delen av et skadeoppgjør du betaler selv før forsikringen dekker resten. Den er ikke en løpende kostnad du betaler hver måned, men et beløp som først blir aktuelt den dagen du faktisk har en skade. Å forstå hvordan egenandelen fungerer, er nyttig både når du velger forsikring og når noe skjer.
Denne artikkelen er en del av temaet Dekning på bilforsikring, og forklarer egenandelen fra to sider: hvordan den trekkes i et oppgjør, og hvordan den henger sammen med prisen du betaler.
Hva egenandelen er
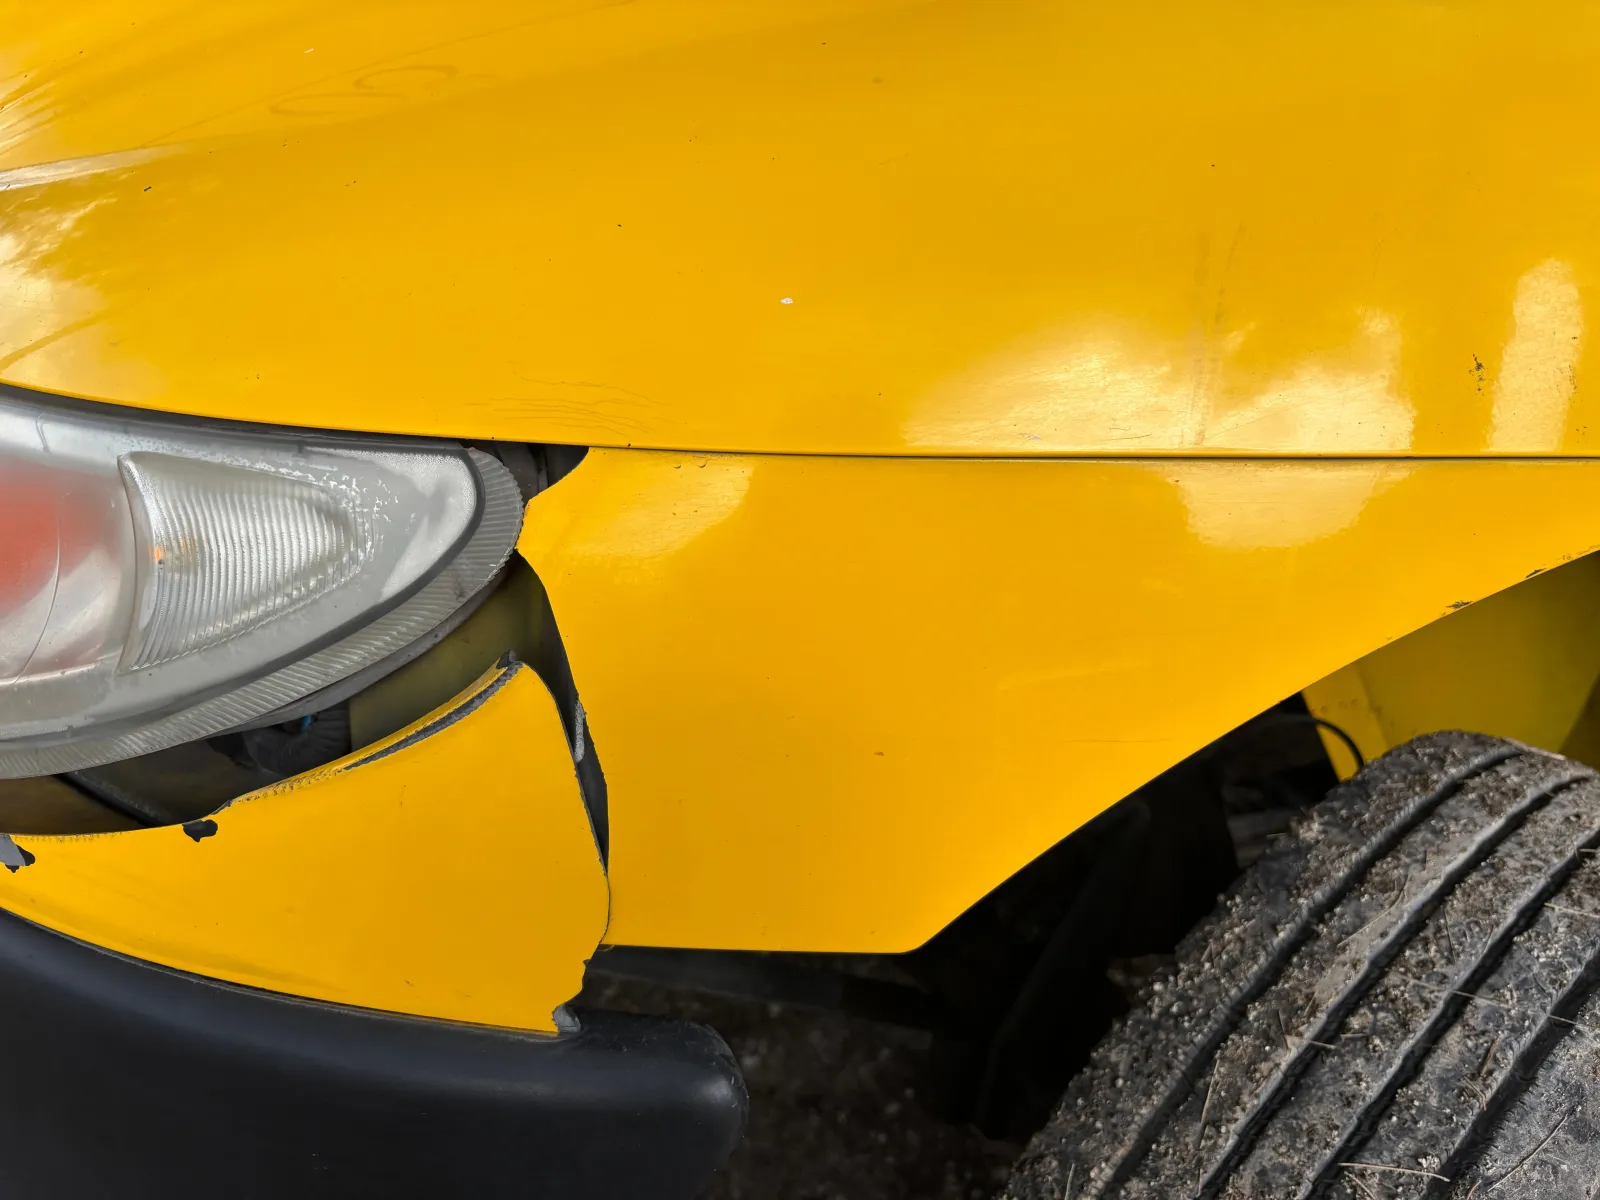
Når du har en skade som dekkes av forsikringen, gjøres det opp et skadeoppgjør. Selskapet vurderer skaden, beregner kostnaden, og trekker fra egenandelen før resten utbetales eller reparasjonen betales. Er reparasjonen dyrere enn egenandelen, dekker forsikringen mellomlegget; er den lavere enn egenandelen, kan det hende det ikke lønner seg å melde skaden i det hele tatt. Egenandelen er altså en terskel: den delen av tapet du selv bærer i hver skadesak.
Størrelsen på egenandelen står i avtalen din, og den kan variere mellom ulike dekninger på samme polise. En kaskodekning kan for eksempel ha én egenandel, mens en glassdekning har en annen. Fordi egenandelen avgjør hva en skade faktisk koster deg, er den et av de viktigste tallene å kjenne til i sin egen avtale — helst før noe skjer, ikke etterpå.
Egenandel og pris henger sammen
Egenandelen henger tett sammen med forsikringspremien, altså prisen du betaler for forsikringen. Sammenhengen er enkel: jo mer av risikoen du selv tar på deg gjennom en høy egenandel, jo lavere blir premien, fordi selskapet får mindre å dekke ved en skade. Velger du en lav egenandel, betaler du mindre den dagen skaden skjer, men mer i løpende premie.
Valget av egenandel er derfor en avveining mellom to typer kostnad: den du betaler jevnlig, og den som først dukker opp ved en skade. Har du god økonomisk buffer, kan en høyere egenandel og lavere premie være fornuftig, fordi du tåler å ta et større tap selv om noe skjer. Er økonomien mer stram, kan en lavere egenandel gi tryggere forutsigbarhet. Dette er en av flere måter å påvirke prisen på bilforsikring på — se temaet pris og bonus for helheten.
Egenandel er ikke det samme som avkortning
Det er lett å blande egenandel med avkortning, men de to er forskjellige. Egenandelen er en fast del av oppgjøret som gjelder uansett, avtalt på forhånd. Avkortning er derimot en reduksjon av erstatningen som kan skje hvis du har medvirket til skaden — for eksempel ved uaktsom kjøring eller brudd på sikkerhetsforskrifter. Avkortning følger av forsikringsavtaleloven og av vilkårene, og kommer i tillegg til egenandelen i de tilfellene den er aktuell.
I praksis betyr det at et oppgjør kan bli redusert både med egenandelen og, hvis vilkårene for det er oppfylt, med en avkortning. For å unngå avkortning er det viktig å opptre aktsomt og følge sikkerhetskravene i avtalen. Forbrukerrettet informasjon om dette finner du hos Forbrukerrådet.
Egenandelen er én brikke i valget
Egenandelen er én av flere brikker når du setter sammen bilforsikringen din. Den henger sammen med hvilket dekningsnivå du velger — se Kasko, delkasko og fullkasko — og med prisen du ender opp med å betale. For å se hvordan alt henger sammen, fra dekningsnivå til egenandel til pris, start på hovedsiden om dekning.