Bilforsikring handler til syvende og sist om hva som skjer i de praktiske situasjonene: når en skade inntreffer, og når bilen skifter eier. Det er her dekningen settes på prøve, og det er her det er lettest å trå feil hvis man ikke vet hva som gjelder. En forsikring er lite verdt om du ikke vet hvordan du bruker den når det trengs.
Denne siden er navet for det praktiske rundt bilforsikring. Den forklarer hvordan en skade meldes og gjøres opp, hva som skjer med forsikringen ved kjøp og salg av bil, og hvordan trafikkforsikringsavgiften fungerer — og peker videre til egne artikler om hvert tema. Det bærende prinsippet er at du bør vite hva som gjelder før situasjonen oppstår, ikke først når den er der.
Når skaden har skjedd
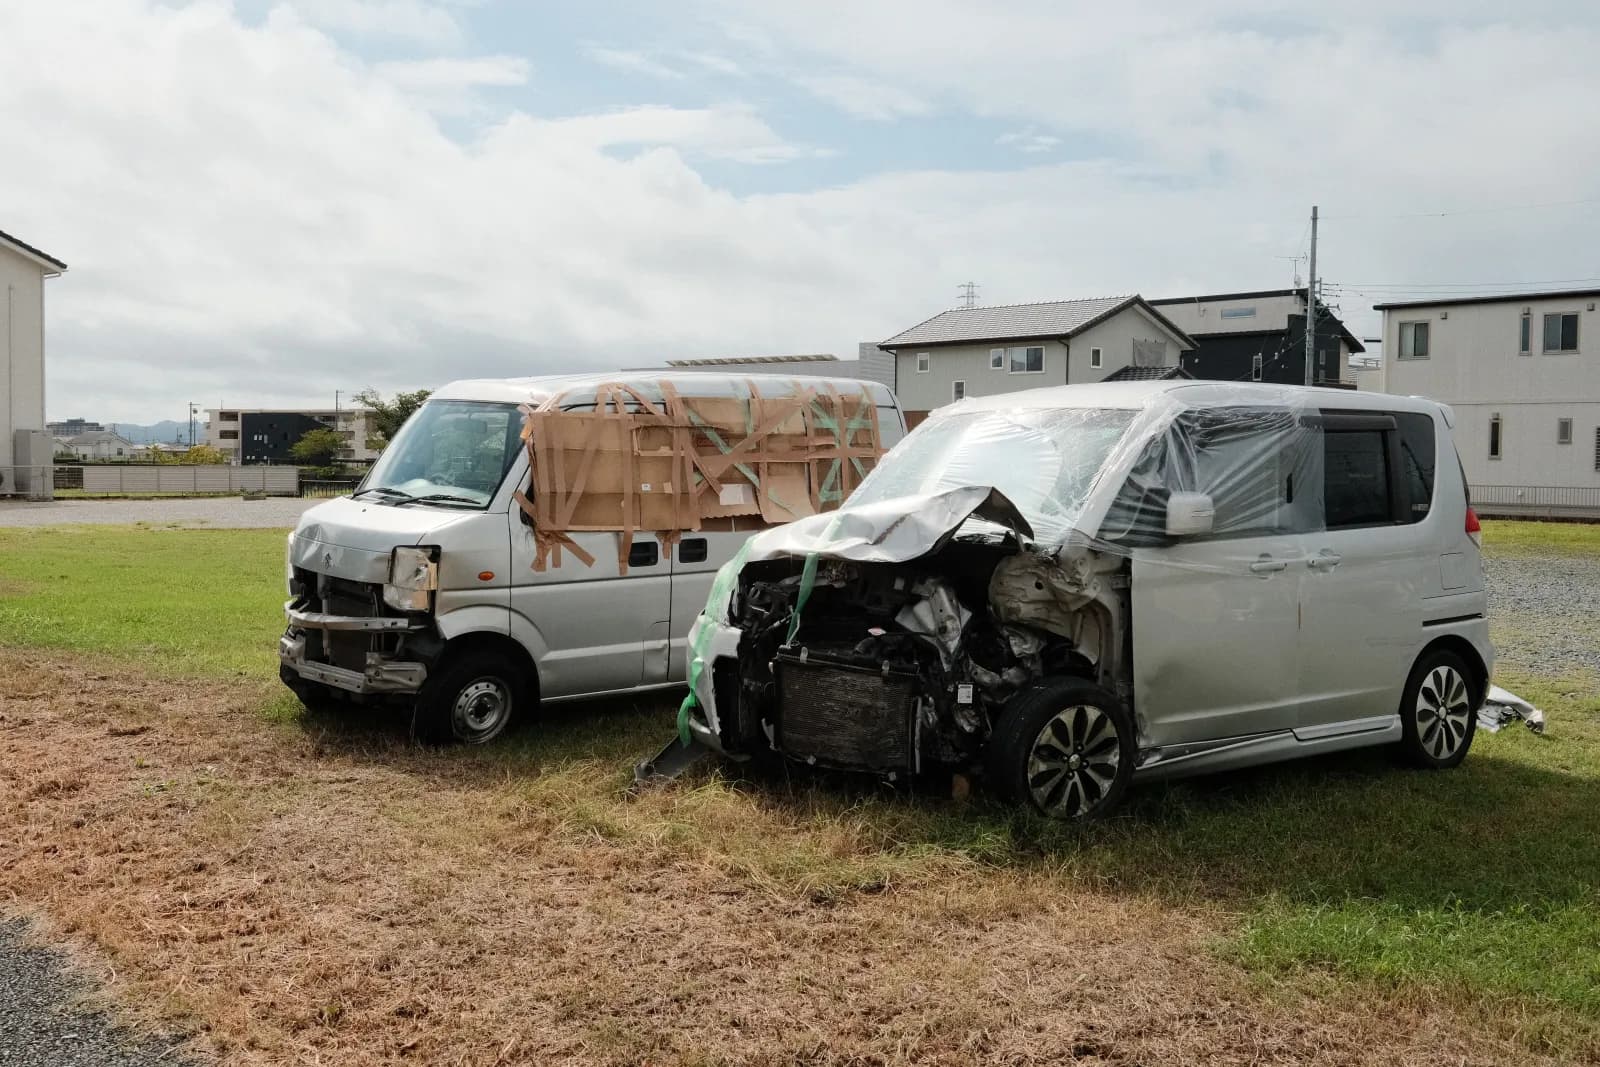
Når en bilskade inntreffer, er rekkefølgen viktig: sikre stedet og personer først, og meld deretter skaden til selskapet. Ved sammenstøt med et annet kjøretøy fylles det gjerne ut et standardisert skademeldingsskjema med opplysninger om hva som skjedde. Riktige og fullstendige opplysninger er avgjørende, både fordi de danner grunnlaget for oppgjøret og fordi feil eller mangler kan påvirke dekningen din.
Hele prosessen fra melding til utbetaling — hva du bør gjøre, hvilke frister som gjelder, og hva du bør passe på — er gjennomgått i egen artikkel: Skademelding og skadeoppgjør. Å kjenne fremgangsmåten på forhånd gjør en stressende situasjon enklere å håndtere riktig.
Slik gjøres oppgjøret
Når skaden er meldt, vurderer selskapet kravet mot vilkårene og gjør opp. Et skadeoppgjør tar utgangspunkt i en taksering av skaden, med fradrag for egenandel og en eventuell avkortning dersom du har medvirket til skaden. Er reparasjonen dyrere enn bilens verdi, kan bilen bli kondemnert og gjort opp mot verdien i stedet for å repareres.
Oppgjøret påvirkes altså av flere forhold samtidig: vilkårene, takseringen, egenandelen og eventuell avkortning. Det er grunnen til at to tilsynelatende like skader kan ende ulikt. Fordi en meldt skade også kan trekke bonusen din, er det for de minste skadene verdt å regne på om det lønner seg å melde — se pris og bonus for hvordan bonus fungerer.
Kjøp og salg av bil
Ved kjøp og salg av bil er den vanligste fellen å tro at forsikringen følger med. Det gjør den ikke. Ved et eierskifte må den nye eieren ha egen forsikring fra det tidspunktet ansvaret går over, og selgeren bør si opp sin. Eierskiftet meldes til motorvognregisteret hos Statens vegvesen, og med det følger en omregistrering av kjøretøyet på ny eier.
Det kritiske er tidspunktene: forsikring og eierskifte må henge sammen, slik at bilen aldri står uten gyldig ansvarsforsikring i overgangen. Hvordan du sikrer dette som kjøper og som selger, er forklart i Forsikring ved kjøp og salg av bil. En liten glipp her kan gi gebyr eller manglende dekning på et svært uheldig tidspunkt.
Trafikkforsikringsavgift
En del av det å eie bil som mange lurer på, er trafikkforsikringsavgiften. Dette er en statlig avgift som erstattet den tidligere årsavgiften, og som nå kreves inn gjennom ansvarsforsikringen på kjøretøyet. Har bilen gyldig forsikring, betaler du avgiften som en del av den. Står et registrert kjøretøy uten gyldig forsikring, påløper det i stedet et gebyr.
Hvordan avgiften fungerer, hvem som krever den inn, og hva som skjer ved manglende forsikring, er forklart i Trafikkforsikringsavgift. Fordi avgiften er knyttet til forsikringen og til registreringen av bilen, henger den tett sammen med både ansvarsdekningen og eierskiftet.
Når bilen settes bort
Vil du sette bilen bort for en periode uten å bruke den, er det verdt å vite at forsikringsplikten løper så lenge kjøretøyet er registrert. Et registrert kjøretøy skal ha gyldig ansvarsforsikring, uavhengig av om det brukes. Skal bilen stå ubrukt over lengre tid, er avregistrering veien å gå for å slippe både forsikringsplikt og avgift i perioden.
Avregistrering meldes til Statens vegvesen, og bilen kan senare registreres på nytt når den skal brukes igjen. Dette er et praktisk grep som mange overser, og som kan spare deg for unødvendige kostnader når bilen uansett ikke er i bruk.
Hvor du finner reglene
De praktiske reglene på dette området kommer fra flere hold. Eierskifte, omregistrering og avregistrering håndteres av Statens vegvesen, trafikkforsikringsavgiften og regimet for uforsikrede kjøretøy av Trafikkforsikringsforeningen, og de generelle rammene for forsikringsavtaler av forsikringsavtaleloven hos Lovdata. Forbrukerrettet informasjon finner du hos Forbrukerrådet.
Felles for alle situasjonene er at det er vilkårene i din egen avtale som fyller ut detaljene. Loven og de offentlige kildene setter rammene; avtalen din avgjør hva som gjelder for nettopp deg.
Vanlige spørsmål
De vanligste spørsmålene om bilforsikring i praksis handler om hva du gjør etter en skade, om forsikringen følger med ved salg, hva trafikkforsikringsavgift er, om en skade trekker bonus, og hva som skjer når reparasjonen blir dyrere enn bilen er verdt. De fullstendige svarene står i FAQ-en over og utdypes i de enkelte artiklene.
Kort oppsummert
I praksis settes bilforsikringen på prøve i to situasjoner: skade og eierskifte. Ved en skade sikrer du stedet, melder skaden og lar oppgjøret bygge på taksering, egenandel og eventuell avkortning — og er reparasjonen dyrere enn bilen er verdt, kan den kondemneres. Ved kjøp og salg følger forsikringen ikke automatisk med; ny eier må ha egen forsikring fra ansvaret går over, og eierskiftet meldes til Statens vegvesen. Trafikkforsikringsavgiften kreves inn gjennom ansvarsforsikringen, og et registrert kjøretøy skal alltid være forsikret. Bruk artiklene under for detaljene, og se hovedsiden om dekning for hva de ulike nivåene omfatter.